自动量化交易数字货币,一套能跑通的策略到底怎么做
数字货币市场7×24小时不停运转,靠盯盘根本扛不住。自动量化交易的核心逻辑就是:把交易信号、下单、风控全部写成程序,让机器替人执行。最近做这块的人越来越多,但真正跑通一套策略、从回测走到实盘赚上钱的,没多少。
策略构建绕不开回测。拿过去两三年的K线数据,把均线交叉、RSI超买超卖、布林带突破这些信号跑一遍自动量化交易数字货币,看胜率和盈亏比。但很多人卡在这一步——过拟合。参数调到回测曲线漂亮,实盘一跑就亏。关键是要留一段数据做样本外验证,别把训练集当成绩单。
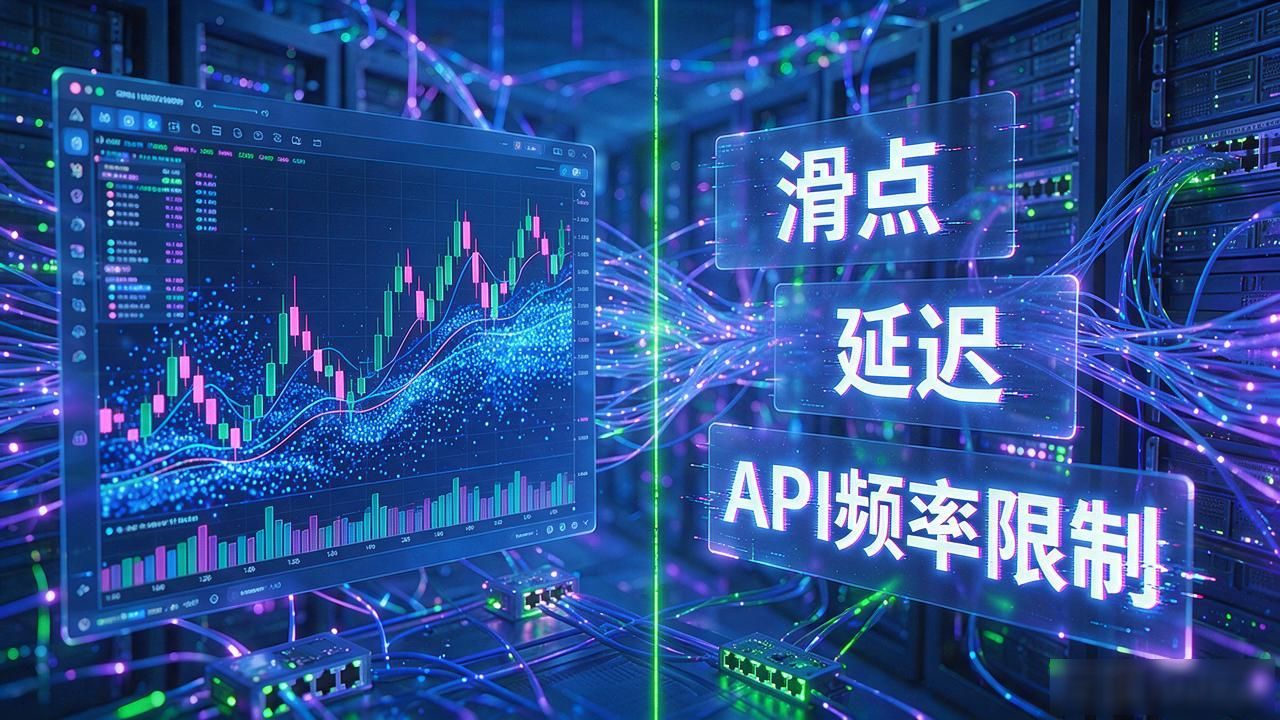
实盘最大的敌人是滑点和延迟。回测里假设你能在收盘价成交,实际下单时价格已经跑了。数字货币交易所的API有频率限制,毫秒级的延迟差在高频策略里就是生死线。我见过有人回测年化80%,实盘三个月跑不赢手动挂单。接口稳定性、网络链路、服务器机房位置,这些"脏活"比写策略本身更折磨人。
风控不是策略里一个if语句就完事了。单笔仓位别超过总资金的5%自动量化交易数字货币,一套能跑通的策略到底怎么做,最大回撤到15%就强制停机,连续亏损五单必须降杠杆。数字货币波动率比股票高一个量级,没有熔断机制,一次极端行情能抹掉之前所有利润。把"保命"的优先级放在"赚钱"前面,活下来的概率才大。
自动量化交易数字货币这条路,门槛在持续降低,竞争也在持续拉高。工具越来越完善,信息差越来越小,靠一个简单策略吃天下的时代基本结束了。你现在是在写第一个策略,还是已经在实盘里反复调参了?卡在哪个环节,可以聊聊。