央行数字货币全面铺开之后央行数字货币全面铺开之后,银行的存款、支付、中收全被动了,还能撑多久,银行的存款、支付、中收全被动了,还能撑多久
我在这家商业银行干了十一年,从最前线的柜面做到中台风控,眼看着央行数字人民币从最初几个试点城市一路铺到全国全面推广,我们网点的客流量肉眼可见地往下掉。今天掏心窝子跟同行聊聊,数字货币到底把银行逼到了什么程度,哪些老业务还撑得住,哪些已经被彻底掏空了。
最直观的变化是存贷业务被架空。客户习惯把钱从活期账户转进数字人民币钱包,银行的存款基础在持续缩水,可拉存款的利息成本却越抬越高。我管过的三个网点,活期存款半年掉了将近两个百分点,贷款端业务量还要维持规模不能缩,净息差被压得快要贴地飞行,全年的利润空间薄得像一张纸。
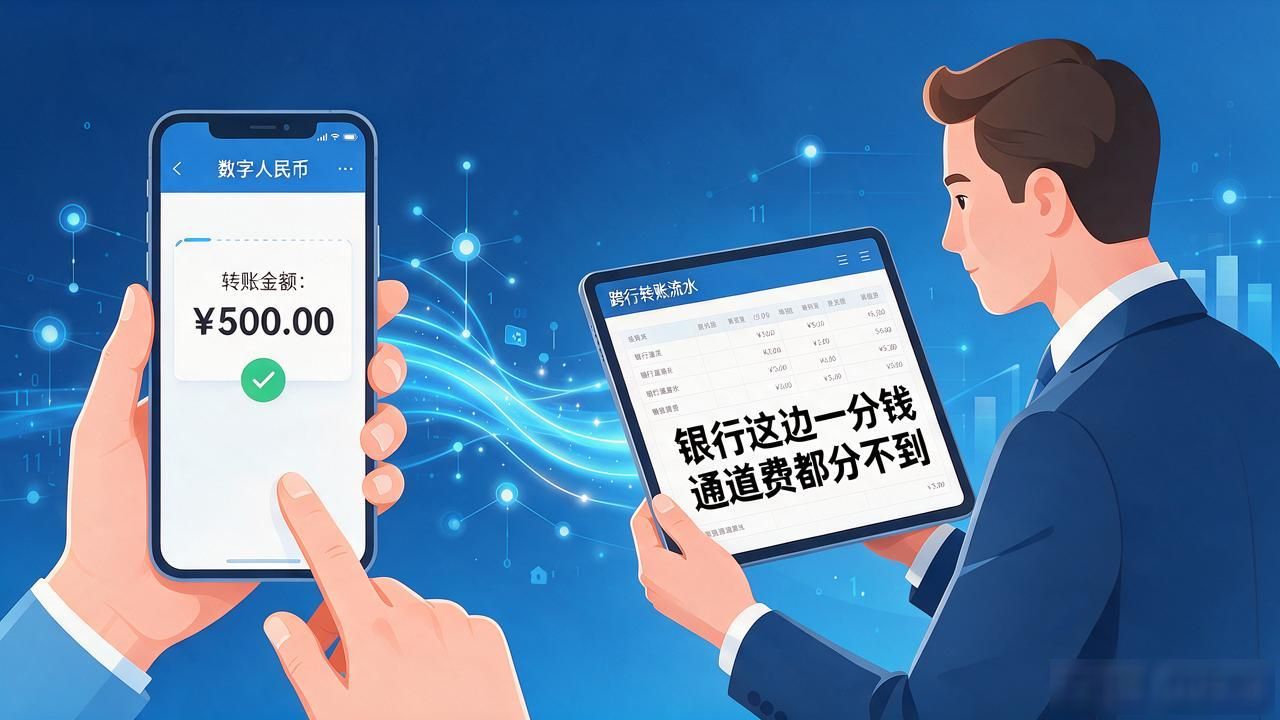
支付环节的变化更狠。以前客户扫个码付个款,好歹要经过银行的清算通道走一遭数字化货币银行影响,现在数字人民币走的是点对点直接结算,银行彻底从支付链条里消失了。手续费这块蛋糕直接被切走,跟我们没有任何关系。我在中台逐笔核对过跨行数字人民币的转账流水,银行这边一分钱通道费都分不到,搁三年前这可是我们最稳的中收来源。
翻过来看也不是全是坏消息。数字人民币的智能合约功能,给供应链金融实打实蹚出了条新路。我们去年试点了一笔基于智能合约的定向信贷,资金在上下游供应商之间自动流转、到节点自动核销回款,坏账率比传统授信模式低了将近三成。说实话,这才是银行真正该蹲下去抢的位置。
问题来了——你所在的那家银行,是还在等政策慢慢落地才动手,还是已经抢着往这条新赛道上扎了?