数字货币银行怎么赚钱?手续费、利差、托管费,4条路说透
很多人觉得数字货币银行就是帮人"炒币",其实不是。它更像一家影子银行,靠的是服务收费和资金周转。我见过不少数字资产平台,真正撑起利润表的是几块固定业务:交易通道费、资产托管、质押借贷,还有给矿企和基金做的风控咨询。说白了,赚的是"过路费"和"信息差"。
最基础的收入来自交易手续费。用户在平台上买卖BTC、ETH,每笔扣0.1%到0.5%不等,量起来之后数字很可观。托管费是另一块,机构把几十上百万的币锁在冷钱包里,平台按资产量收年费,通常在0.5%到1%。这笔钱旱涝保收,客户越信任,续费越稳。
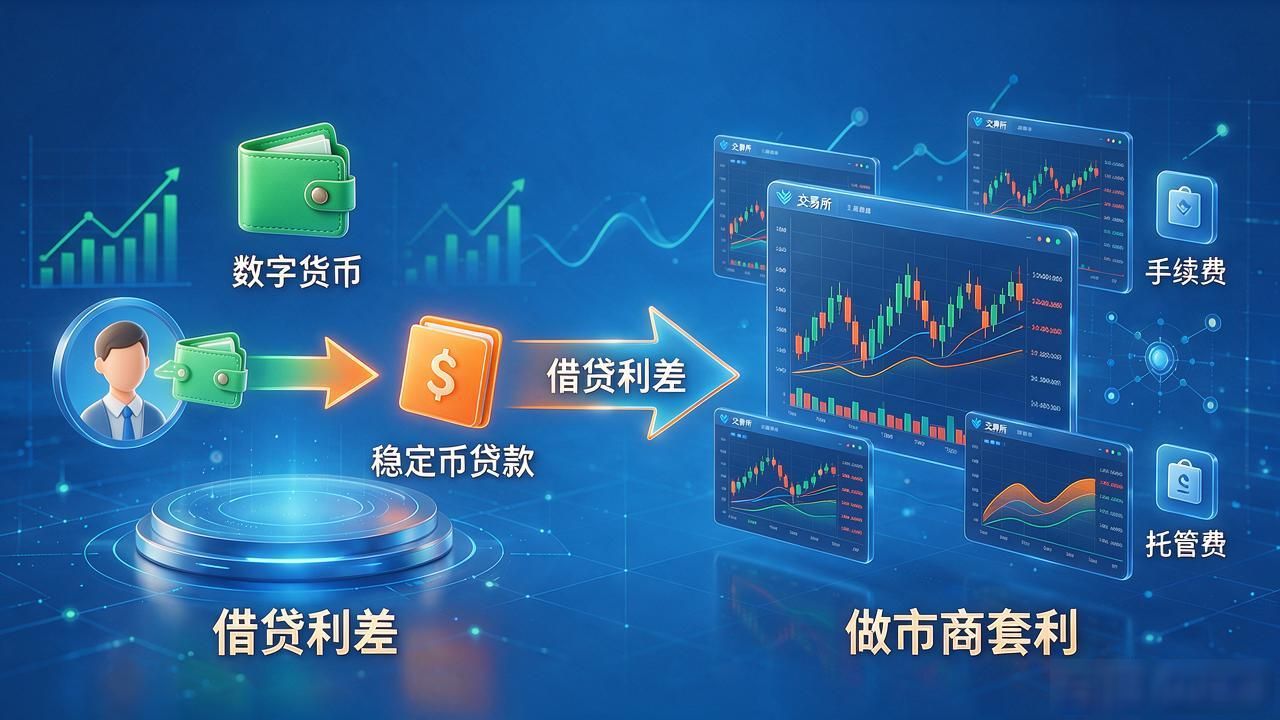
真正拉开差距的是借贷利差。用户把币质押过来,平台放出稳定币贷给他,收3%到8%的年息,而平台从机构端拿到的资金成本可能只有1%出头,中间差就是纯利润。做市商那套玩法也在这块,你在多个交易所同时挂单,吃掉买卖价差,一天流水几百万,利润率薄但胜在量大。
还有一块容易被忽略:给矿企和基金做合规咨询、OTC大宗撮合。客户单笔金额大,一单服务费顶几百个散户一年的手续费。说白了数字货币银行怎么赚钱?手续费、利差、托管费,4条路说透,数字货币银行赚的不是币价的钱数字货币银行怎么赚钱,是"过路费"和"信息差"。你觉得哪种模式更能跑通?