小微企业收数字货币合规指南
小微企业处理数字货币收款面临巨大监管压力,单纯追求技术接入而忽视合规流程,极易导致资金冻结甚至法律风险。当前市场痛点在于缺乏既懂金融法规又懂数字资产的落地方案,老板们急需明白如何在法律框架内安全实现业务闭环,避免触犯反洗钱红线。
传统银行服务难以满足高频小额的数字货币结算需求小微企业收数字货币合规指南,而普通币圈支付通道又缺乏监管背书。合规的核心在于打通“币—法币”的转换链条,确保每一笔交易都有迹可循。企业需要引入具备银行牌照或支付资质的中间服务商,利用其技术隔离风险,实现资金流的合法化与标准化,而非直接持有大量代币。
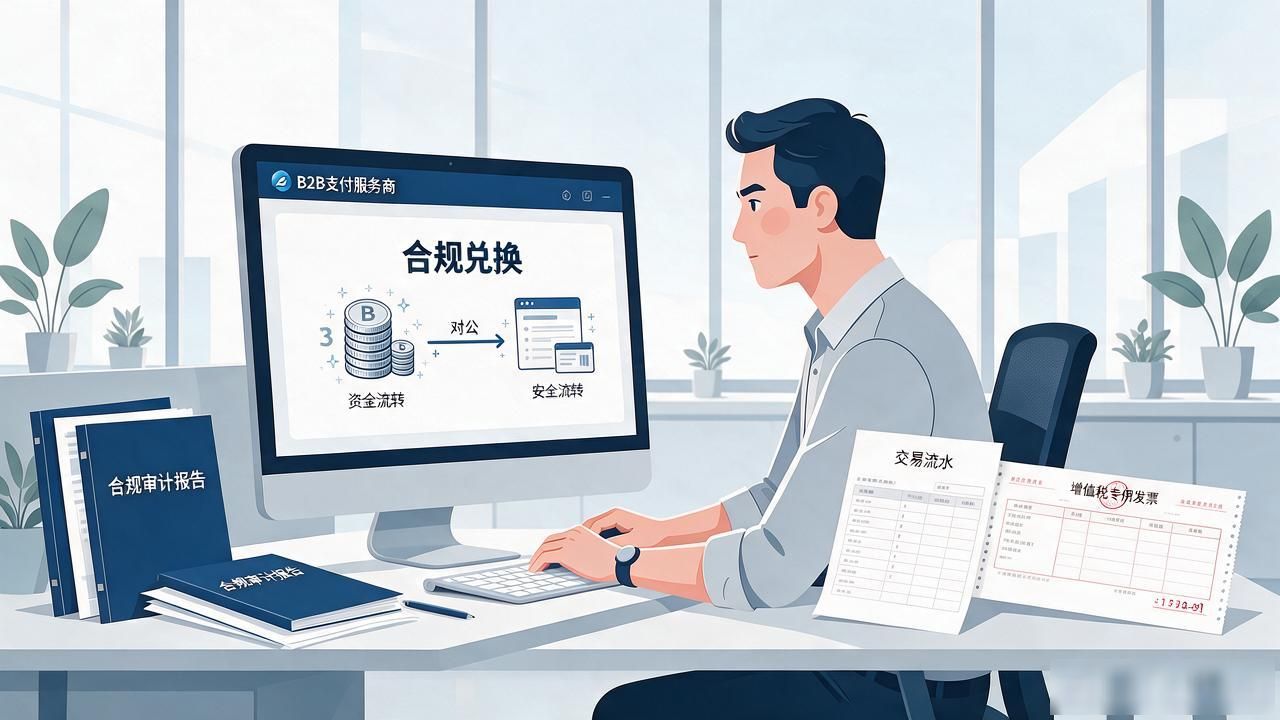
实际操作中,建议优先选择支持合规兑换的B2B支付服务商。这类机构能自动完成加密货币的法币化结算,直接入账企业对公账户代小微企业收数字货币,彻底规避员工个人钱包的风险。同时,需建立完善的内部审计机制,定期核对交易流水与发票记录,确保税务申报的准确性,为后续融资或上市保留干净的财务底档。
代小微企业收数字货币并非简单的技术堆砌,而是一套风控体系。服务商需具备实时反洗钱筛查能力,对异常交易进行拦截。对于小微创业者而言,不要贪图低手续费而选择无资质平台,一次资金被冻结的损失远大于节省的通道费。选择正规持牌机构,哪怕成本高一些,也是企业长期稳健发展的必要保险。
很多老板误以为收了币就万事大吉,实则忽略了合规申报与财务入账的复杂性。务必在合作前确认服务商是否具备当地合法支付资质,并要求其提供完整的合规报告。这不仅是保护资金安全,更是向潜在投资人和合作伙伴展示企业规范化管理能力的加分项,助力品牌信任度的提升。


